
不動産売却で価格交渉されたら?値下げの判断基準と条件交渉
 執筆・監修:野上俊彦株式会社おもいで不動産 代表取締役/宅地建物取引士執筆・監修:野上俊彦代表取締役/宅地建物取引士
ようやく入った購入の申し込み。
しかし、そこに数百万円単位の「価格交渉(値引き要求)」が記載されていて、戸惑っていませんか。
断ればせっかくの希望者を逃してしまうかもしれないという不安は、売主様なら誰もが抱くものです。
でも、慌てて要求を丸呑みする必要はありません。
価格交渉は購入意欲の表れである場合もありますが、申込みの確実性は、資金計画、住宅ローン事前審査、手付金、契約希望日、引渡し条件を確認して判断します。
この記事では、不動産売却で値下げを求められたときに、売出価格の根拠、住宅ローン残債、売却費用、契約条件を比較する手順を解説します。
交渉を「勝ち負け」ではなく、最終的に手元に残るお金と安心を守るための「すり合わせ」として冷静に進めていきましょう。
2. あなたの物件はどっち?「住宅ローン残債」の有無で変わる柔軟性
3. 価格以外に交渉できる契約・引渡し条件
4. 福岡市博多区で価格交渉を判断するデータ
5. まとめ|値下げ額ではなく手取りと契約条件で判断
6. この記事に関係する公的資料
値下げ交渉の前に確認する売出価格・反響・成約相場
交渉へ応じるかは、査定時の成約事例、現在の競合物件、売出期間、内覧数・問い合わせ数を確認して判断します。
売出期間だけでなく、価格変更後の反響や、同じ条件の物件が成約・販売終了した状況も確認してください。
反響が問い合わせの段階で止まっているのか、内見の段階で止まっているのかの見分け方は、金利上昇と買主の予算|売出し価格の決め方と見直し時期にまとめています。
まずはご自身の物件が、以下のどちらのパターンで売り出されているかを確認してみてください。
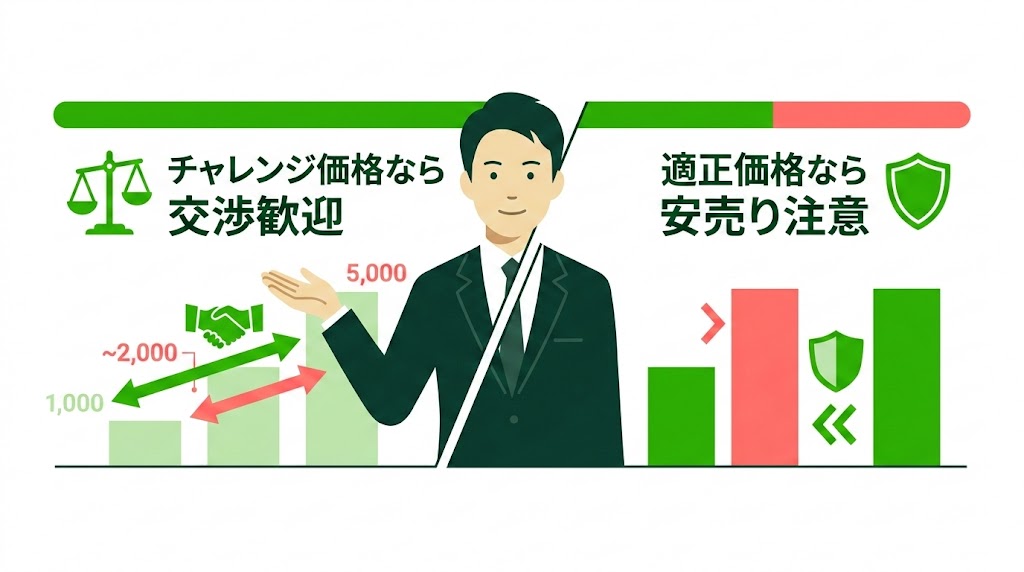
パターンA:チャレンジ価格(相場より高め)で売り出している場合
周辺相場よりも意図的に高く設定している場合、買主様から大幅な値引き要求が入ることがよくあります。
例えば査定根拠より高い価格から販売を始めている場合は、申込価格が成約事例と比べて妥当かを確認します。
提示された値下げ額の大きさだけでなく、値下げ後の価格が市場データと整合しているかを見ます。
売主の希望額を下回っていても、査定根拠・売却期限・保有コストを踏まえれば合理的な申込みです。
すぐ承諾・拒否せず、仲介会社から買主の資金計画と希望条件を確認し、必要なら逆提案します。
パターンB:適正価格・スピード重視(相場通り〜安め)の場合
すでに相場通りの価格、あるいは早く売るために相場より少し安く設定している場合は、対応が異なります。
すでに相場に近い価格や早期売却価格で販売している場合は、安易な値下げよりも、現在の反響と次の販売機会を比較します。
「端数分なら下げる」などの一律ルールはありません。
売主の最低手取り額と、買主の資金・条件を基に金額を決めます。
満額で断る、希望額の中間を提示する、価格を維持して引渡し条件を調整するなど、複数案を比較しましょう。
あなたの物件はどっち?「住宅ローン残債」の有無で変わる柔軟性
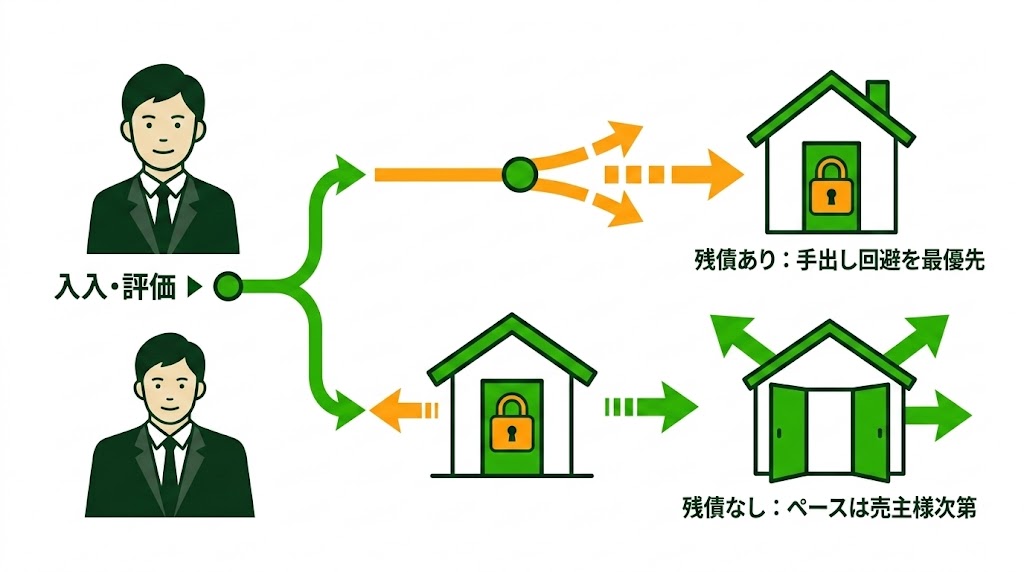
売り出し価格の次に重要なのが、売主様ご自身の「住宅ローン残債の有無」です。
不動産売却のゴールは、いくらで売るかではなく「手元にいくら残るか」です。
ご自身の状況を以下のケースに当てはめて、交渉の限界点を見極めましょう。
ケース1:住宅ローン残債がある(ご自宅の売却など)
住宅ローンが残っている場合は、売却代金と自己資金などで完済し、抵当権を抹消できるかを金融機関と確認します。
もし価格交渉に大きく応じた結果、売却額がローンの残債を下回ってしまうとどうなるでしょうか。
売却代金だけで不足する場合は、自己資金、住み替えローン等の利用可否、金融機関との調整が必要です。
値下げ前に、ローン残高、仲介手数料、抵当権抹消、税金、引越しなどを含む手取り試算を作成してください。
▼ あわせて読みたい:【博多区吉塚】住宅ローン残高があっても家は売れる!自分の状況がわかる「3つのパターン」と抵当権抹消のリアルな段取り
ケース2:住宅ローン残債がない(相続物件など)
ローン残債がなくても、仲介手数料、登記、測量、残置物、税金、維持費などの負担を含めて手取り額を確認します。
そのため、価格設定も交渉への対応も非常に柔軟に行うことができます。
維持費や固定資産税の負担をなくすために、多少の値引きに応じても「早期売却」を優先するという選択が取れます。
逆に、全く急いでいないのであれば、強気な価格のまま満額で買ってくれる人をじっくり待つという戦略も可能です。
残債がないことは価格交渉の選択肢を広げますが、市場価格と売却期限を離れて金額を決める理由にはなりません。
価格以外に交渉できる契約・引渡し条件
購入申込書では金額だけでなく、手付金、契約日、決済・引渡日、融資利用、残置物、設備、契約不適合責任などを確認します。
条件には法的な制約や将来の責任があるため、値下げの見返りとして機械的に決めず、売買契約書へ具体的に反映します。
主な確認項目を3つに分けて説明します。
条件1:契約不適合責任の範囲・期間
契約不適合責任は、引き渡した物件が種類・品質・数量について契約内容に適合しない場合の売主の責任です。
買主の救済方法は、契約内容や事実関係によって異なります。
個人間売買では責任の範囲・期間を特約で調整することがありますが、売主が知りながら告げなかった不適合は、免責特約があっても責任を免れない場合があります。
売主・買主の属性によって宅地建物取引業法や消費者契約法などの制約もあるため、「一切免責」と書けばリスクがゼロになるわけではありません。
\n
▼ あわせて読みたい:【博多区吉塚】売却後の「クレーム」が怖いあなたへ。契約不適合責任で損しないための3つの防衛策と免責ルール
条件2:補修範囲と現状引渡し
壁紙や設備などについて、売主が補修して引き渡す範囲と、現状のまま引き渡す範囲を決めます。
現状引渡しでも、把握している雨漏り、シロアリ、故障、修繕履歴などは物件状況報告書・付帯設備表で正確に伝えます。
買主のリフォーム予定、インスペクションの結果、引渡し時期も含め、価格と条件を一体で比較します。
▼ あわせて読みたい:家を売る前にリフォームは必要?現状売却・補修・買取の判断基準
条件3:残置物・鍵・引渡日の分担
家具・家電などを残す場合は、残す物、所有権の移転、処分費用、個人情報を含む物品、引渡し後の撤去責任を具体的に決めます。
処分費は物量、搬出条件、品目で変わるため、可能であれば見積りを取得してから交渉します。
「家の中の物はすべて買主負担」といった曖昧な表現ではなく、写真や一覧表を添えて合意します。
決済・引渡日の変更で、固定資産税等の精算、管理費、ローン利息、引越し費用が変わる点も確認してください。
福岡市博多区で価格交渉を判断するデータ
吉塚周辺でも、マンション・戸建て・土地、駅距離、築年数、面積、状態によって需要と価格は異なります。
「エリアが人気だから次の買主がすぐ見つかる」とは限りません。
現在の競合物件、過去の成約事例、問い合わせ・内覧数を確認します。
売出価格、申込価格、想定手取り、売却期限、保有コストを一つの表にして比較すると判断しやすくなります。
申込価格が相場より低くても、短い引渡し期限や残置物の条件まで含めると、別の申込みより手取りが高いことがあるためです。
反対に、価格が高くても融資条件や引渡し条件が合わず、売主の負担が増える場合があります。
一人の申込みだけで結論を急がず、媒介契約と販売状況の範囲内で比較します。
福岡市・博多区の無料不動産査定では、査定額だけでなく想定手取りと売却条件を確認できます。
まとめ|値下げ額ではなく手取りと契約条件で判断
価格交渉が入ると、どうしても焦りや戸惑いを感じてしまうものです。
しかし、交渉はお互いを打ち負かすゲームではなく、双方が納得して気持ちよく取引するための大切なプロセスです。
そして、その交渉の矢面に立つのが、私たち不動産会社の役割です。
承諾、拒否、逆提案の理由を整理し、仲介担当者を通じて買主へ伝えます。
株式会社おもいで不動産は、申込価格、売却費用、ローン残高、引渡し条件を比較し、売主様の判断材料を提示します。
「この金額で応じても大丈夫だろうか」「どんな条件を提示すればいいのか」と迷われた時は、いつでも私たちにご相談ください。
まだ売ると決めていなくても、状況の整理をお手伝いするだけであれば、いつでも喜んでお引き受けいたします。
必要な時が来たら、ぜひご自身のペースでお声がけください。
この記事に関係する公的資料
制度と税率は改正されます。
実際の判断は、上の公的資料の最新の内容と、税務署・法務局・税理士・司法書士への確認をあわせて行ってください。