
不動産の個人間売買は可能?契約・住宅ローン・税金の注意点
 執筆・監修:野上俊彦株式会社おもいで不動産 代表取締役/宅地建物取引士執筆・監修:野上俊彦代表取締役/宅地建物取引士
親戚や知人同士で不動産を売買する際、「自分たちでやれば、仲介手数料がかからないから得だよね」と考えるのは自然なことです。
高額な取引では仲介手数料も判断材料になります。
上限額は売買価格や特例、消費税によって変わるため、事前に見積りを確認してください。
個人間売買は法律上可能ですが、物件調査、契約条件、住宅ローン、登記、税金を当事者だけで整理する必要があります。
確認不足があると、引渡し後の契約不適合や境界、税務をめぐる紛争につながることがあります。
特に住宅ローンを使う場合は、必要書類や仲介の要否が金融機関ごとに異なるため、契約前の確認が欠かせません。
この記事では、個人間売買に潜む見落としがちなリスクと、吉塚エリアで安全かつ費用を抑えて取引するための「第三の選択肢」について解説します。
焦って契約を進める前に、まずは冷静にリスクの正体を知ってください。
2. 2. 相手別に確認する個人間売買の注意点
3. 3. 吉塚エリアの市場動向と「賢い手数料割引」の活用法
4. まとめ
1. 個人間売買で確認したい契約書・調査・説明
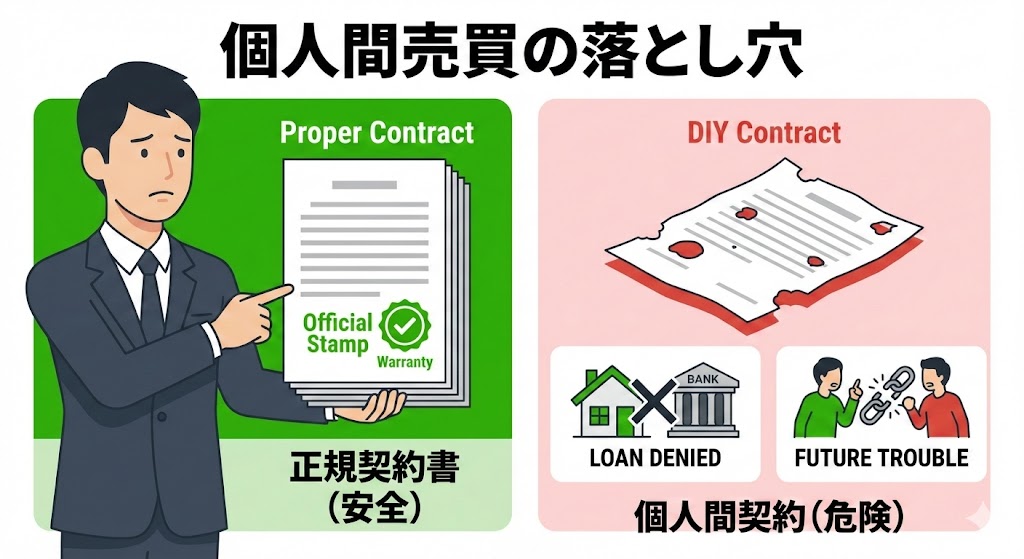
ひな形だけでは、物件固有の境界、設備、不具合、解除条件、融資特約などを十分に反映できないことがあります。
ここでは、契約前に確認したい主な実務上の注意点を解説します。
揉めたあとの相談先がどこまであるかは、個人間売買のトラブル|本人確認と資金確認は誰がやるで確かめてください。
資格が無いとできない作業と、売主本人でもできる作業の境目は、不動産の個人売買はどこまで自分でできる?できること一覧で1枚の表にしています。
住宅ローンは金融機関へ契約前に確認する
個人間売買でも住宅ローンを使える可能性はありますが、必要書類と審査条件は金融機関や商品によって別物です。
売買契約書、登記事項証明書、物件資料のほか、宅地建物取引業者が媒介する取引を条件とする場合や、重要事項説明書の提出を求める場合があります。
宅地建物取引業者が媒介する場合、重要事項説明は宅地建物取引士が契約前に行います。
買主は、売買契約を結ぶ前に利用予定の金融機関へ個人間売買であることを伝え、必要書類、事前審査、融資特約の扱いを確認してください。
現金取引でも、権利関係、抵当権、境界、法令上の制限、設備や不具合の確認は必要です。
金融機関への聞き方と、福岡の銀行が本審査で求める書類は個人売買と住宅ローンにまとめています。
物件ごとの条件を契約書へ反映する
契約書では、売買代金や引渡日だけでなく、契約不適合責任、境界、設備、不具合、解除条件を明確にします。
ネット上のひな形は一般的な条項が中心で、個別物件の状態や当事者間の合意を十分に反映できないことがあります。
確認するのは、雨漏りやシロアリ、越境、給湯器などの設備、残置物、境界明示の扱いです。
把握している不具合や修繕履歴は隠さず伝え、物件状況報告書や付帯設備表も使って記録します。
契約不適合責任の範囲や期間をどう定められるかは、売主・買主の属性や事実関係によって異なります。
「現状のまま」という言葉だけで、すべての責任が当然に免除されるわけではありません。
個別の条項は、宅地建物取引業者、弁護士、司法書士など適切な専門家へ確認してください。
▼ あわせて読みたい:【博多区吉塚】売却後の「クレーム」が怖いあなたへ。契約不適合責任で損しないための3つの防衛策と免責ルール
売買契約書そのものの様式は、業界で共通化が進んでいます。
売主にとって何が変わるかは不動産売買契約書の共通化で売主が得ることをご覧ください。
調査結果と合意内容を記録する
登記、接道、都市計画、上下水道、境界、越境、災害リスクなど、物件に応じた調査項目を整理します。
建替え制限や配管状況など重要な事実を確認しないまま契約すると、引渡し後の紛争につながるおそれがあります。
調査結果、説明した内容、当事者の合意は書面に残し、不明点を契約前に解消します。
当事者だけで調査範囲を判断できない場合は、費用と業務範囲を確認した上で専門家を利用しましょう。
2. 相手別に確認する個人間売買の注意点
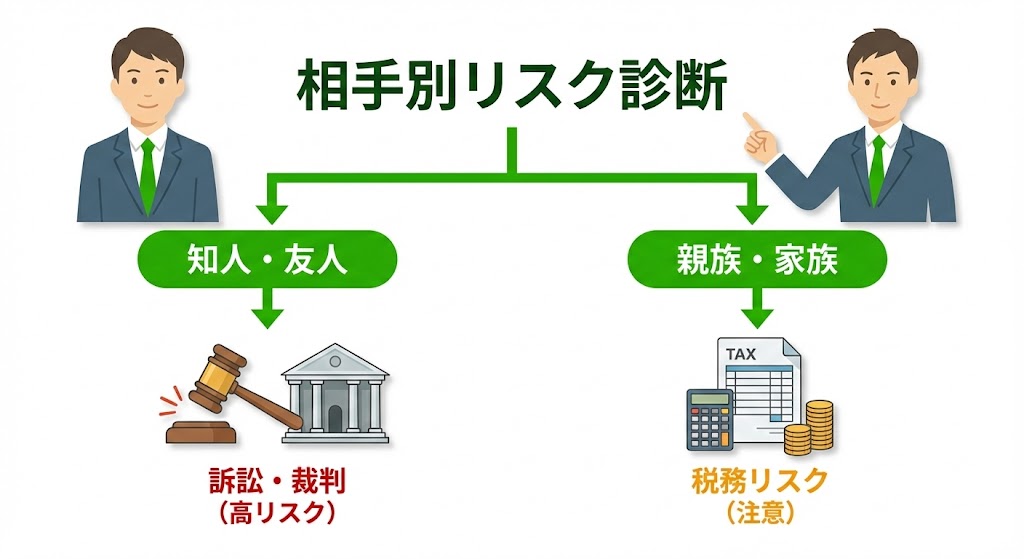
個人間売買といっても、相手との関係性によってリスクの種類が異なります。
ご自身の状況に近いケースを確認し、冷静に判断してください。
ケースA:【隣地の人・知人】との売買
隣地所有者や知人との売買では、境界、越境、融資、解除条件を特に明確にします。
他人である以上、金銭が絡むトラブルが発生すれば、容赦なく法的手段が取られます。
特に隣地の方との売買では、境界線の問題や越境物の確認など、非常にデリケートな調整が必要です。
また、相手が「やっぱりローンが通らなかった」と言ってきた場合、手付金の扱いや契約解除の手続きをどうするか、事前に決めておけるでしょうか。
感情的なしこりが残ると、その後の近所付き合いにも多大な影響を及ぼします。
当事者だけで調査や条件整理が難しい場合は、宅地建物取引業者の仲介を入れることを強く検討してください。
ケースB:【親子・親族】間での売買
このケースは「注意が必要」です。
親族間であれば、ローンを使わず現金でやり取りすることもあるでしょう。
しかし、ここで問題になるのが「価格の妥当性」です。
「身内だから安く譲ろう」と、相場より著しく低い価格で売買を行うと、税務署から「低廉譲渡(実質的な贈与)」とみなされるリスクがあります。
個人から著しく低い価額で財産を譲り受けた場合、時価との差額が贈与とみなされることがあります。
個別の税務判断は税務署または税理士へ確認してください。
これを防ぐためには、不動産会社の査定書など、価格の根拠となる資料を準備し、適正価格で取引する必要があります。
「身内だから大丈夫」という甘えが、税務トラブルや相続時の揉め事の火種になることを忘れてはいけません。
▼ あわせて読みたい:【福岡市博多区】不動産売却の「仲介手数料」上限はいくら?800万円以下の特例ルールも解説
3. 吉塚エリアの市場動向と「賢い手数料割引」の活用法
最後に、私たちが拠点を置く吉塚エリアの事情と、具体的な解決策をお伝えします。
吉塚エリアの地価上昇とリスクの比例
現在、吉塚・東吉塚エリアは博多駅へのアクセス向上や再開発の影響で、地価が上昇傾向にあります。
これは喜ばしいことですが、同時に「取引額が大きくなる」ことを意味します。
取引額が大きくなればなるほど、万が一トラブルが起きた際の損害額も大きくなります。
数百万円の土地ならまだしも、数千万円のマンションや戸建てを、プロの調査なしで動かすのはあまりに危険な賭けです。
「相手が決まっている」なら費用は抑えられる
ここまで読んで、「リスクは分かったけど、やっぱり仲介手数料は高い」と感じている方もいるかもしれません。
通常、仲介手数料には「買主を探すための広告費」や「営業活動の人件費」が含まれています。
しかし、もしあなたが既に「買主(知人や親族)を見つけている」のであれば、不動産会社としてはその分のコストがかかりません。
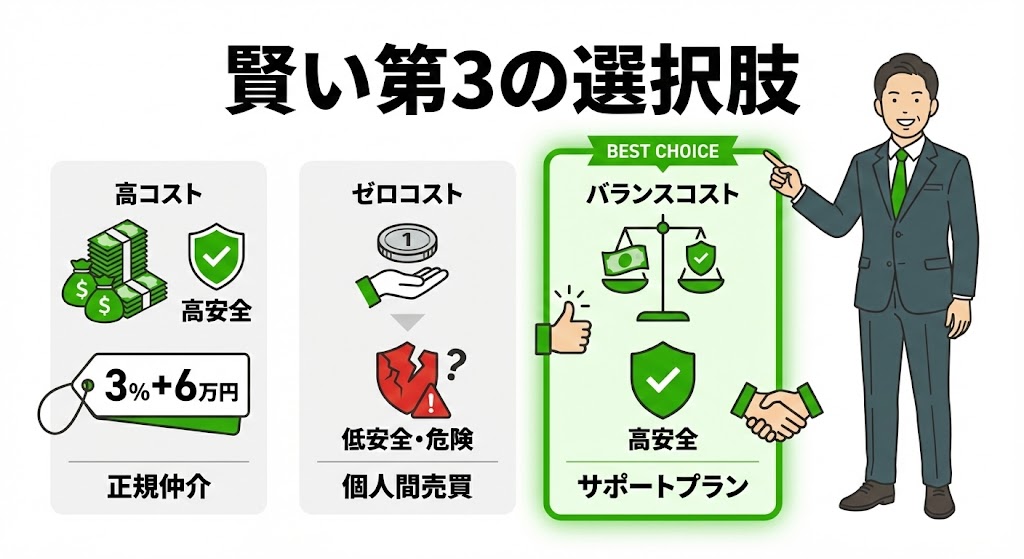
私たち株式会社おもいで不動産では、買主様が決まっているケースに限り、柔軟な対応を行っています。
おもいで不動産の「個人間売買サポート」
私たちは、単なる書類作成代行(行政書士業務)ではありません。
宅地建物取引業者として正式に仲介に入り、以下の業務を責任を持って行います。
- 物件の調査(法務局、役所、インフラ等)
- 重要事項説明書の作成と説明(宅建士による)
- 特約条項を盛り込んだ売買契約書の作成
- 住宅ローンの審査サポート
- 司法書士の手配と決済の立ち会い
相手が決まっている取引では、必要な業務範囲を確認した上で仲介手数料をご案内します。
仲介手数料は法定上限の範囲内で、具体額は媒介契約の前に取り決めるものです。
住宅ローンの利用可否は金融機関の審査によります。
仲介を入れても融資承認や紛争防止を保証するものではありませんが、調査・説明・契約条件を整理しやすくなります。
買主がまだ決まっていない場合の抑え方
ここまでは、買主がすでに決まっている場合の話でした。
相手がまだ決まっていないなら、費用の抑え方は別になります。
必要な書類の取得、写真と動画の撮影、物件情報の入力をご自身で担当していただくと、仲介手数料が20%または30%安くなる「じぶん売却」があります。
買主の募集、問い合わせ対応、条件交渉、重要事項説明、契約は当社が行います。
そのため、この記事で挙げた個人間売買の注意点をご自身で背負うことにはなりません。
対象は福岡市および近郊の居住用マンションで、ご利用には無料の審査があります。
費用だけでなく、必要な調査と責任範囲を比較して方法を選びましょう。
まとめ
「仲介手数料がもったいない」という理由だけで個人間売買に踏み切るのは、ブレーキの壊れた車で高速道路を走るようなものです。
一見、近道に見えるかもしれませんが、事故が起きた時の代償は手数料の比ではありません。
大切な資産だからこそ、そして大切な相手との取引だからこそ、間にプロを入れて関係性を守ってください。
「相手は決まっているから、契約手続きと調査だけお願いしたい」
そんなご相談も、私たちは大歓迎です。
売ることが決まっていなくても、まずは「こんな場合はどうなるの?」という疑問を解消しに来てください。
あなたが安心して取引を終えられるよう、私たちが黒子としてサポートいたします。
いつでも、あなたのタイミングでお声がけください。