【博多区吉塚】リースバックの仕組みと契約前に知る3つのリスク
 執筆・監修:野上俊彦株式会社おもいで不動産 代表取締役/宅地建物取引士執筆・監修:野上俊彦代表取締役/宅地建物取引士
「住み慣れたこの吉塚の家から、離れたくない」
「引っ越しで子供の学区を変えたくない」
そんな切実な思いから、今の家に住んだまま現金を手にできる「リースバック」という方法に魅力を感じている方が増えています。
チラシやCMでは「売った後もそのまま住める!」というメリットばかりが強調されがちです。
しかし、不動産の実務現場にいる私たちからすると、リースバックは決して「魔法の杖」ではありません。
むしろ、仕組みを正しく理解せずに契約してしまい、「数年後に退去を迫られた」「家賃が払えなくなった」というトラブルに巻き込まれる方が後を絶たないのが現実です。
この記事では、福岡市博多区吉塚エリアの実情を知る「株式会社おもいで不動産」が、リースバックの仕組みと、契約前に必ず確認してほしい「3つのリスク」について正直にお話しします。
「自分にとって本当に正解なのか?」を判断するための材料として、ぜひ最後まで目を通してください。
1. そもそも「リースバック」とは?
まずは、リースバックの基本的な仕組みを整理しましょう。
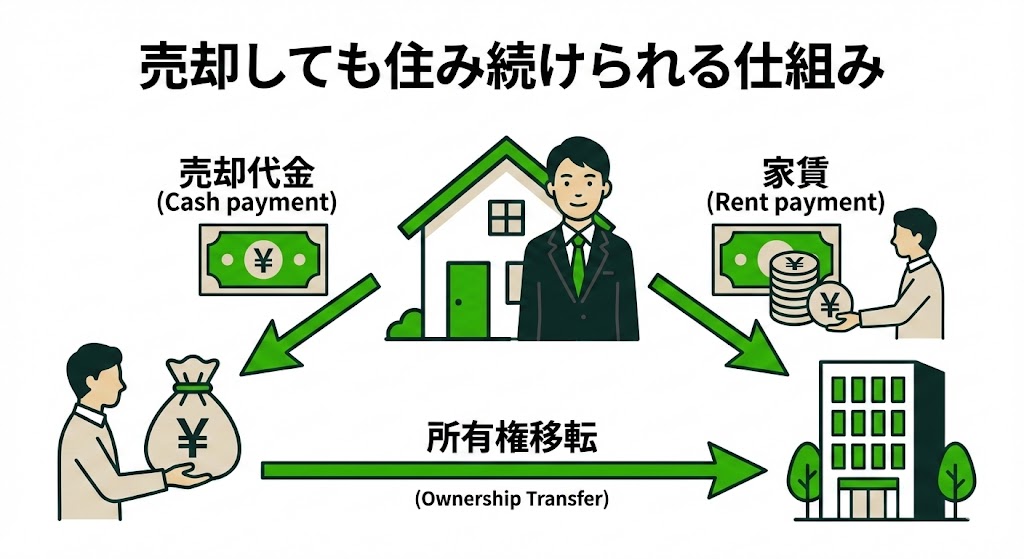
簡単に言うと、「自宅の売却」と「賃貸借契約」をセットで行う取引のことです。
通常、家を売ると所有権は他人に移り、引き渡し日までに引っ越さなければなりません。
しかしリースバックの場合は、売却と同時に、新しい所有者(不動産会社や投資家)との間で「賃貸契約」を結びます。
売却代金を一括で受け取りながら、毎月の「家賃」を支払うことで、そのまま今の家に住み続けることができるのです。
一見すると「お金も手に入り、住環境も変わらない」という夢のような仕組みに見えます。
しかし、ここには「所有権を手放す」という重大な事実が隠れています。
家はもうあなたのものではなく、大家さんの持ち物になるのです。
この前提を忘れると、後々のトラブルにつながります。
実際に国へ寄せられた相談は、買戻し・違約金・家賃・契約期間という4つの型に分かれています。
その4つを新しい決まりと突き合わせたものがリースバックのトラブル4類型です。
なお2026年10月1日から、ここで挙げた賃貸借の条件は、業者が告げないと宅建業法違反になります。
何がどう変わったのかはリースバックの新ルール総まとめにまとめました。
2. 【重要】「向いている人」と「絶対にやめたほうがいい人」の境界線
リースバックは、利用する人の目的によって「救世主」にもなれば「毒」にもなります。
以下のどちらに当てはまるか、ご自身の状況と照らし合わせてみてください。
向いている人(短期的な資金調達)
-
「一時的に」資金が必要な人: 子どもの大学費用や、事業資金など、まとまったお金が必要だが、1〜2年後には資金繰りが改善する見込みがある場合。
-
短期間で引っ越す予定がある人: 「新居が完成するまでの半年間だけ住みたい」「老人ホームの空きが出るまで住みたい」といった場合。
-
相続対策で資産を整理したい人: 現金化して遺産分割をスムーズにしつつ、自分が元気なうちは住み続けたい場合。
絶対にやめたほうがいい人(永住希望・ローン完済目的)
-
「死ぬまでこの家に住み続けたい」と考えている人: ここが最も危険なポイントです。
リースバックは「永住」を保証するものではありません。
-
住宅ローンの残債が売却額より多い人: 売却代金でローンを完済できない場合、抵当権を抹消できないため、そもそもリースバックを利用できません。
-
毎月の支払いを楽にしたい人: 実は、住宅ローンの返済額よりも、リースバック後の家賃のほうが高くなるケースが多々あります。
▼ あわせて読みたい:【博多区吉塚で住み替え】売り先行と買い先行どっちが正解?
もしあなたが「ずっとここに住みたい」と願っているなら、リースバックは慎重になるべきです。
その理由は、次の「3つの落とし穴」で詳しく解説します。
3. トラブル多発!契約前に確認すべき「3つの落とし穴」
リースバックで後悔しないために、契約書に判を押す前に必ず確認してほしいポイントが3つあります。
① 「定期借家契約」の罠
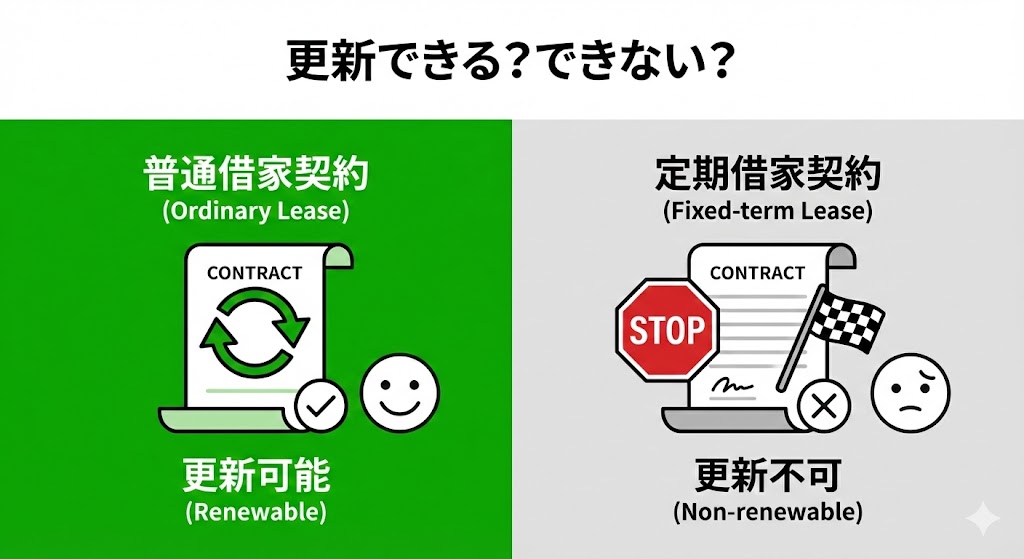
賃貸契約には「普通借家契約」と「定期借家契約」の2種類があります。
一般的な賃貸(普通借家)では、入居者が希望する限り契約は更新され、大家さん側からの解約には正当な事由が必要です。
しかし、リースバックの多くは「定期借家契約」が採用されます。
これは「契約期間(例えば2年)が満了したら、契約は終了し、必ず退去しなければならない」という契約です。
「再契約も可能ですよ」と口頭で言われても、契約書に「再契約を確約する」という文言がなければ、2年後に「出て行ってください」と言われたら対抗できません。
「ずっと住める」と思っていたのに、数年後に追い出される。
これが最も多いトラブルです。
② 売却価格の安さ
リースバックの売却価格と、通常の仲介で売る場合の成約見込みは、同じ条件の数字ではありません。
買主は賃貸条件や保有費用なども踏まえて個別に判断するため、相場の何割という固定係数では計算できません。
実際の提示額と、仲介の査定根拠、税金・返済・別費用を確認してください。
価格差だけでなく、何年住む想定で、その間にいくら支払うかを合わせて比較します。
③ 家賃設定の高さ
家賃は、個別に提示された賃貸条件で確認する必要があります。
購入額の一定割合を一般的な家賃相場として、ご自身の負担を計算しないでください。
比較方法を示す仮定として、購入額2,000万円、年間家賃200万円なら、月額は約16.6万円です。
これは計算の例で、吉塚の家賃相場や当社の提示条件、典型的な利回りではありません。
実際の提示家賃に、更新・再契約時の条件や修繕の負担を加えて、払い続けられるか確認します。
滞納した場合の論点はリースバックの家賃と明渡しで確認できます。
4. ご自身の家の提示額と、住み替えの条件を比べる
ご自身の家について、次の項目へ実際の提示額を入れて比べてください。
地域の一定割合を使った売価や、家賃からの固定計算では、最終的な負担は分かりません。
表は横にスクロールして確認できます。
| 確認すること | リースバック | 通常売却と住み替え |
|---|---|---|
| 売却代金 | 買主の提示額と購入条件 | 仲介の成約見込みと根拠 |
| 手取り | 税金・返済・別費用を差し引く | 税金・返済・仲介報酬等を差し引く |
| 毎月の負担 | 提示家賃、修繕負担等 | 住み替え先の賃料・管理費等 |
| 住める期間 | 契約種類、更新・再契約の条件 | 住み替え先の契約条件 |
| 初期費用 | 契約等の費用を確認 | 引越しや賃貸の初期費用を確認 |
売却代金だけでなく、住む予定の期間を変えて支払総額も確認します。
リースバックの方が必ず損、通常売却なら必ず800万円多く残る、とこの表から決めることはできません。
返済が厳しい場合は、借入先との相談や別の売却方法も含めて検討してください。
相談先は住宅ローンの督促状が届いたときと任意売却の確認事項にまとめています。
まとめ
リースバックは、条件が合う人にとっては有効な手段ですが、全ての人におすすめできるものではありません。
特に「ずっと住み続けたい」という願いが強いほど、定期借家契約のリスクや将来の家賃負担が重くのしかかる可能性があります。
「じゃあ、うちはどうすればいいの?」
そう迷われたら、一度立ち止まって、私たち「株式会社おもいで不動産」にご相談ください。
私たちは、リースバックありきで話を進めることはありません。
「一般売却して近くの賃貸に移る」
「任意売却で借金を整理する」
「銀行とリスケジュール(返済条件変更)の交渉をする」
など、あなたの生活を守るための選択肢を一緒に考えます。
大切なのは、仕組みを正しく理解し、納得して決断することです。
まずは「ちょっと話を聞いてみて」くらいの軽い気持ちで、お声がけください。
あなたの不安が少しでも軽くなるよう、誠心誠意サポートさせていただきます。
家賃・税金・買い戻し・相続まで、リースバックの論点はリースバックでの売却に章立てでまとめました。
この記事に関係する公的資料
制度と税率は改正されます。
実際の判断は、上の公的資料の最新の内容と、税務署・法務局・税理士・司法書士への確認をあわせて行ってください。